
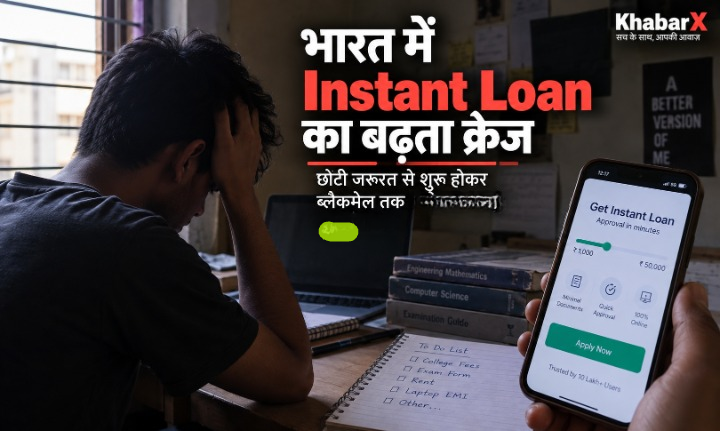
भारत में इंस्टेंट लोन का इस्तेमाल तेजी से बढ़ा है। मोबाइल पर कुछ मिनट में पैसे मिलने का दावा, कम दस्तावेज और बैंक की लंबी प्रक्रिया से बचने का विकल्प युवाओं को खास तौर पर आकर्षित करता है। कॉलेज फीस, परीक्षा फॉर्म, मेडिकल खर्च या अचानक सामने आई आर्थिक जरूरत के समय कई लोग ऐसे ऐप्स पर भरोसा कर लेते हैं। मुश्किल तब शुरू होती है जब लोन लेने से पहले ऐप की शर्तों, वास्तविक lender और मांगी जा रही मोबाइल परमिशन की ठीक से जांच नहीं की जाती। कुछ मामलों में छोटी रकम लेने वाला व्यक्ति बाद में लगातार कॉल, व्हाट्सएप मैसेज, धमकी और निजी तस्वीरों के दुरुपयोग के डर में फंस जाता है। यहां कहानी सिर्फ महंगे कर्ज की नहीं है। कई शिकायतों में आरोप सामने आए हैं कि रिकवरी के लिए कॉन्टैक्ट लिस्ट, फोटो और दूसरी निजी जानकारी का इस्तेमाल दबाव बनाने के लिए किया गया।
2-3 हजार रुपये की जरूरत और शुरू हो जाता है कर्ज चक्र
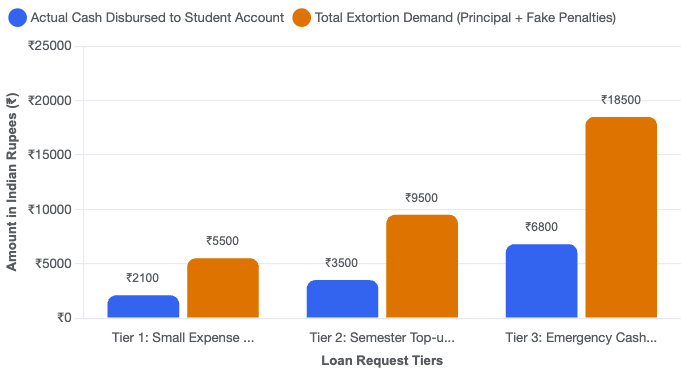
इंस्टेंट लोन ऐप का सबसे बड़ा आकर्षण उसकी तेजी है। किसी छात्र को फीस जमा करनी हो या किसी नौकरीपेशा व्यक्ति को महीने के आखिर में अचानक पैसे की जरूरत पड़ जाए, तो मोबाइल पर कुछ मिनट में लोन मिलने का दावा आसान रास्ता दिखाई देता है। लेकिन खाते में आने वाली रकम और वापस की जाने वाली रकम के बीच अंतर कई बार परेशानी बढ़ा देता है। फीस या दूसरे शुल्क काटने के बाद कम पैसा मिल सकता है, जबकि तय समय में ज्यादा रकम लौटाने की मांग की जाती है। समय पर भुगतान नहीं होने पर रिकवरी कॉल शुरू हो सकती हैं। कुछ मामलों में एक लोन चुकाने के लिए दूसरे ऐप से पैसा लेने का दबाव भी शिकायतों में सामने आया है। पुराना भुगतान करने के लिए नया कर्ज और फिर नए कर्ज की किस्त चुकाने के लिए दूसरा ऐप। इस तरह कुछ हजार रुपये की जरूरत कई डिजिटल लोन में बदल सकती है। हर डिजिटल लोन ऐप इस तरह काम करता है, ऐसा कहना सही नहीं होगा। वैध डिजिटल lending और अवैध ऐप आधारित वसूली के बीच अंतर है। समस्या वहां गंभीर होती है जहां कर्ज की वसूली के लिए धमकी, निजी जानकारी का दुरुपयोग या ब्लैकमेल का सहारा लिया जाता है।
असली हथियार निजी डेटा और डर
ऐसे मामलों में अपराधियों के लिए मोबाइल में मौजूद निजी जानकारी बेहद महत्वपूर्ण हो सकती है। अगर किसी संदिग्ध ऐप को कॉन्टैक्ट लिस्ट, फोटो या दूसरी जानकारी तक पहुंच मिल गई है, तो उसी डेटा का इस्तेमाल बाद में दबाव बनाने के लिए किया जा सकता है। पीड़ित को बताया जा सकता है कि उसके परिवार या दोस्तों को फोन किया जाएगा। कई शिकायतों में निजी तस्वीरों के साथ छेड़छाड़ कर उन्हें रिश्तेदारों और परिचितों को भेजने की धमकी देने की बात भी सामने आई है। युवा छात्रों के लिए यह दबाव कई बार रकम से ज्यादा बड़ा हो जाता है। उन्हें डर रहता है कि परिवार को पता चल जाएगा, कॉलेज में बात फैल जाएगी या दोस्तों के बीच उनकी बदनामी होगी। इसी डर को पकड़कर वसूली का दबाव बढ़ाया जाता है। अमन प्रजापति और नितिन राज के मामलों मध्य प्रदेश के अमन प्रजापति का मामला भी कथित साइबर ब्लैकमेल से जुड़ा है। परिवार की ओर से पुलिस को दी गई जानकारी के मुताबिक, अमन के फोन पर पाकिस्तान के नंबरों से लगातार कॉल आ रहे थे। चैट में कथित तौर पर धमकी दी गई कि पैसे नहीं देने पर परिवार की तस्वीरों के साथ छेड़छाड़ कर उन्हें इंटरनेट पर फैला दिया जाएगा। इस मामले में कथित वसूली का दबाव केवल पैसे की मांग तक सीमित नहीं था। परिवार और परिचितों के बीच बदनाम करने का डर भी दबाव बनाने के तरीके का हिस्सा होने का आरोप है। केरल के कन्नूर में बीडीएस छात्र नितिन राज का मामला भी इंस्टेंट लोन ऐप से जुड़ी कथित वसूली के गंभीर असर को सामने लाता है। पुलिस के मुताबिक, नितिन को एक ऐप के जरिए 15 हजार रुपये का लोन मंजूर हुआ था, लेकिन कटौती के बाद उसके खाते में करीब 13 हजार रुपये पहुंचे। करीब दो महीने बाद उससे 39,500 रुपये लौटाने का दबाव बनाया गया। पुलिस जांच के अनुसार, इसके बाद लगातार कॉल और धमकियों के जरिए भुगतान के लिए दबाव बनाया गया। नितिन की मौत के बाद पुलिस ने ऐप और उससे जुड़े लोगों के खिलाफ मामला दर्ज किया था। इन मामलों में किसी व्यक्ति की मौत को सिर्फ एक कारण से जोड़ना सही नहीं होगा। लेकिन दोनों मामलों में सामने आए कथित साइबर उत्पीड़न और धमकी के आरोप यह दिखाते हैं कि डिजिटल लोन की वसूली किस तरह निजी जिंदगी और परिवार तक पहुंच सकती है।
एक ऐप से दूसरे ऐप तक कैसे बढ़ता है जाल?
इस तरह के मामलों में एक तरीका यह भी बताया जाता है कि पहले छोटी रकम का लोन दिया जाता है। भुगतान की तारीख आने पर दबाव बढ़ता है और फिर दूसरे ऐप से नया लोन लेने का रास्ता सुझाया जाता है। पुराने लोन का भुगतान नए लोन से होता है और नया कर्ज एक नई समय सीमा के साथ सामने आ जाता है। अगर व्यक्ति फिर भुगतान नहीं कर पाता तो तीसरे ऐप या किसी दूसरे माध्यम से रकम जुटाने का दबाव बन सकता है। इस पूरे नेटवर्क में इस्तेमाल होने वाले नंबर और बैंक खाते भी अलग-अलग हो सकते हैं। साइबर अपराध की जांच में फर्जी या दूसरे लोगों के दस्तावेजों पर बनाए गए बैंक खाते, सिम और डिजिटल अकाउंट का इस्तेमाल सामने आ सकता है। कुछ नेटवर्क में तकनीकी सर्वर भारत से बाहर होने की बात भी जांच के दौरान सामने आ सकती है। लेकिन किसी विशेष ऐप के विदेशी सर्वर या सीमा-पार नेटवर्क से जुड़े होने का दावा आधिकारिक जांच या रिकॉर्ड के आधार पर ही किया जाना चाहिए।
तीन साल में साइबर फ्रॉड का बढ़ता दबाव
इंस्टेंट लोन ऐप से जुड़ी समस्या को समझने के लिए व्यापक साइबर फ्रॉड के आंकड़े भी महत्वपूर्ण हैं। हालांकि यहां एक सावधानी जरूरी है। साइबर अपराध के कुल मामलों को सीधे इंस्टेंट लोन ऐप फ्रॉड के मामलों के बराबर नहीं माना जा सकता। इसीलिए बिना आधिकारिक स्रोत के अलग-अलग श्रेणियों के आंकड़ों को मिलाकर यह दावा करना सही नहीं होगा कि हर साल इतने ही इंस्टेंट लोन ऐप फ्रॉड हुए। KhabarX के लिए प्रकाशित आंकड़ों में केवल उसी श्रेणी का डेटा इस्तेमाल किया जाना चाहिए जिसे संबंधित सरकारी संस्था ने स्पष्ट रूप से दर्ज किया हो।
| वर्ष | साइबर अपराध/फ्रॉड का आधिकारिक (NCRB डेटा) | कुल दर्ज केवल 'साइबर फ्रॉड' के मामले (Parliament Data) |
|---|---|---|
| 2024 | 1,01,928 मामले | 29,758 मामले |
| 2025 | 65.89 लाख+ | डेटा संकलन प्रक्रिया में |
| 2026 | 32.80 लाख से अधिक शिकायतें (CFCFRMS पोर्टल पर कुल संचयी) | 3,718 अवैध लोन व फ्रॉड ऐप्स ब्लॉक |
इस डेटा को पढ़ते समय यह अंतर समझना जरूरी है कि साइबर फ्रॉड में बैंकिंग फ्रॉड, UPI फ्रॉड, निवेश ठगी, सोशल मीडिया अपराध और डिजिटल लोन से जुड़े मामले अलग-अलग श्रेणियों में आ सकते हैं। इसलिए केवल कुल साइबर अपराध के बढ़ने से इंस्टेंट लोन ऐप अपराध के बढ़ने का सीधा निष्कर्ष नहीं निकाला जा सकता।
Loan App के जाल में फंस गए हैं तो क्या करें?
अगर किसी ऐप से लोन लेने के बाद धमकी या ब्लैकमेल शुरू हो गया है तो सबसे पहले घबराकर हर मांग पर पैसा भेजते रहना समाधान नहीं है। कॉल रिकॉर्ड, व्हाट्सएप चैट, मोबाइल नंबर, ऐप का नाम, भुगतान की रसीद, बैंक ट्रांजैक्शन और धमकी वाले मैसेज के स्क्रीनशॉट सुरक्षित रखें। संदिग्ध नंबरों को ब्लॉक किया जा सकता है और सोशल मीडिया अकाउंट की privacy settings बदलकर अनजान लोगों की पहुंच सीमित की जा सकती है। फोन में मौजूद ऐप्स की permissions भी जांचें और जिस ऐप पर भरोसा नहीं है, उसकी अनावश्यक पहुंच बंद करें। सबसे जरूरी है कि परिवार या किसी भरोसेमंद व्यक्ति को पूरी बात बताई जाए। ऐसे मामलों में चुप रहना अपराधी के दबाव को बढ़ा सकता है। अगर पैसे की धोखाधड़ी हुई है या डिजिटल वित्तीय अपराध का मामला है तो भारत सरकार की साइबर क्राइम हेल्पलाइन 1930 पर तुरंत शिकायत की जा सकती है। शिकायत cybercrime.gov.in पर भी दर्ज की जा सकती है। बैंक खाते से जुड़ा संदिग्ध लेनदेन हुआ है तो बैंक को भी तत्काल जानकारी देनी चाहिए। लगातार धमकी और ब्लैकमेल की वजह से अगर मानसिक दबाव बढ़ रहा है तो परिवार या भरोसेमंद व्यक्ति से बात करने के साथ Tele-MANAS की 14416 हेल्पलाइन से मानसिक स्वास्थ्य सहायता ली जा सकती है।

Leave a Comment